Quanto influiscono le spese correnti nel lungo termine?
- Information
- Aggiornato il 20/09/2026 Fondi, ETF e Indici
«Watch the costs and the profits will take care of themselves».
Andrew Carnegie
Le spese correnti costituiscono una componente consistente del Total Expense Ratio (TER) dei fondi.
Nonostante vengano scalate giornalmente dal NAV di ciascun fondo, solitamente le spese correnti sono espresse come una percentuale su base annua.
L’investitore, quindi, non vede necessariamente un addebito separato sul proprio conto: il loro effetto è già incorporato nel valore della quota e si traduce in un rendimento netto inferiore rispetto a quello che il fondo avrebbe ottenuto in assenza di tali costi.
L’impatto delle spese correnti sui rendimenti degli investimenti è notevole, soprattutto nel medio e lungo periodo.
Il motivo è legato alla capitalizzazione composta: il capitale assorbito progressivamente dai costi non può più produrre rendimenti negli anni successivi.
Di conseguenza, l’effetto economico delle spese correnti tende ad accumularsi con il passare degli anni.
In questo articolo quantificheremo tale impatto, calcolando in euro il minor guadagno che deriva da un aumento percentuale delle spese correnti.
Vedremo quanto una differenza di costo apparentemente contenuta possa incidere sul capitale finale quando si prolunga per molti anni.
I calcoli presentati di seguito sono stati eseguiti con il servizio di Analisi PAC di Dedalo Invest (disponibile con abbonamento PRO).
L’articolo è stato aggiornato a settembre 2026 con nuovi backtest. Il periodo storico complessivamente analizzato va da gennaio 1985 a dicembre 2025; all’interno di questo intervallo sono state effettuate simulazioni rolling di PAC e PIC di varie durate.
Indice
- Impatto delle spese correnti in un Piano di Accumulo del Capitale (PAC)
- Impatto delle spese correnti in un investimento in un’unica soluzione (PIC)
1. Impatto delle spese correnti in un Piano di Accumulo del Capitale (PAC)
Il fondo oggetto dell’analisi è il “Capital Group Global Equity Fund (LUX)”.
Abbiamo scelto questo fondo per due ragioni:
- La disponibilità di una classe retail e di una classe istituzionale all’interno del fondo.
- La presenza di una lunga serie storica per entrambe le classi.
Disporre di due classi dello stesso fondo è molto utile per questo tipo di confronto. Le due classi seguono infatti la stessa strategia di investimento e differiscono per il livello delle spese applicate.
In questo modo possiamo isolare l'effetto dei costi meglio di quanto accadrebbe confrontando due fondi gestiti secondo criteri differenti.
Il piano di accumulo ipotizzato prevede una rata di 1.200 euro al mese. L’analisi si concentra in particolare sui PAC trentennali: riporteremo comunque anche i risultati relativi a durate inferiori.
Con una rata mensile costante di 1.200 euro, un PAC della durata di 30 anni comporta versamenti complessivi per 432.000 euro.
La differenza tra questo importo e la somma finale permette di osservare l’effetto della capitalizzazione dei rendimenti e, allo stesso tempo, di valutare quanto possano incidere spese correnti differenti.
Assumiamo che l’investitore che adotta un tale piano di accumulo abbia le seguenti caratteristiche:
- Una riserva di liquidità adeguata per far fronte a spese impreviste.
- Un’elevata tolleranza al rischio, direttamente proporzionale a variabili come la lunghezza dell'orizzonte temporale, il reddito e il patrimonio netto dell’investitore.
- Una forte volontà di sopportare il rischio, nell’ipotesi che il PAC azionario costituisca una parte rilevante del suo portafoglio finanziario complessivo.
Un orizzonte temporale lungo, da solo, non rende infatti adeguato un investimento azionario. L’investitore deve anche poter proseguire il piano durante le fasi negative del mercato, senza essere costretto a interromperlo o a disinvestire per necessità finanziarie.
Abbiamo condotto una simulazione in modalità rolling su 132 PAC trentennali. Partiamo dalla classe B (ISIN: LU0114999021). Il periodo storico utilizzato va da gennaio 1985 a dicembre 2025.
L’analisi rolling permette di osservare numerosi PAC iniziati in momenti differenti, anziché basare l’intero confronto su un investimento partito in una sola data.
Possiamo così valutare come lo stesso piano di accumulo si sarebbe comportato attraversando condizioni di mercato diverse.
Vediamo i risultati:
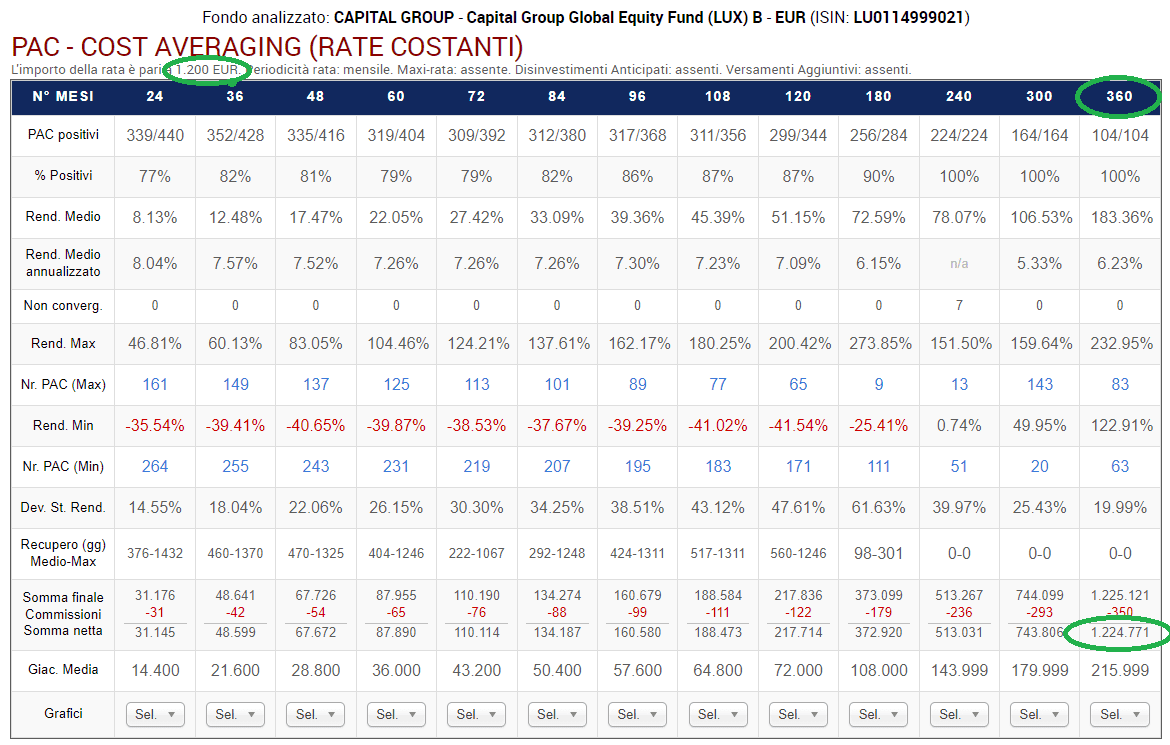
Nella tabella, che riporta i risultati dei PAC di diversa durata (espressa in mesi), sono cerchiate in verde le cifre che ci interessano.
Nei 132 PAC trentennali analizzati, tutti i periodi si sono conclusi con un risultato positivo. Il rendimento medio complessivo è stato del 186,47%, corrispondente a un rendimento medio annualizzato del 6,29%.
La somma finale media è stata pari a 1.238.601 euro. Sottraendo le commissioni riportate nel backtest, pari a 360 euro (un euro a versamento), otteniamo una somma finale netta media di 1.238.241 euro, a fronte di un versamento complessivo di 432.000 euro (360 rate da 1.200 euro).
Il valore medio, però, non va interpretato come un risultato che si sarebbe necessariamente ottenuto iniziando il PAC in qualsiasi momento.
Anche su un orizzonte di 30 anni i risultati sono stati molto diversi tra loro: il rendimento minimo tra i PAC analizzati è stato del 122,90%, mentre quello massimo ha raggiunto il 232,94%.
Il fondo analizzato è a gestione attiva: i fondi di questo tipo hanno generalmente costi superiori a quelli a gestione passiva.
In che misura questo aumento dei costi influisce sul rendimento di un PAC a lungo termine?
Le spese correnti della classe B di questo fondo ammontano all’1,65% all’anno; quelle di un fondo a gestione passiva (ETF) che replica un indice azionario globale e reinveste i proventi sono generalmente molto inferiori.
Ad esempio, l’ETF “iShares Core MSCI World UCITS ETF USD (Acc) (EUR) | SWDA”, tra i più utilizzati in questa categoria, ha spese correnti dello 0,20% all’anno.
Da poco è inoltre negoziabile in Italia l’ETF “Vanguard FTSE Global All-Cap UCITS ETF USD Acc | VALL”, che replica l’indice FTSE Global All Cap, composto da titoli a grande, media e piccola capitalizzazione dei mercati sviluppati ed emergenti di tutto il mondo: oltre 6.000 società in un solo ETF con spese correnti pari allo 0,07%!
La differenza annuale di costi tra il fondo a gestione attiva classe B e gli ETF è quindi pari ad almeno l’1,45%. Potrebbe sembrare poco ma, su un periodo di 30 anni, può produrre un divario molto ampio nel risultato finale.
Al costo pagato ogni anno si aggiunge un secondo effetto: ogni importo sottratto dalle spese correnti riduce anche il capitale su cui si formeranno i rendimenti futuri.
Col passare del tempo si perde quindi anche il rendimento che quel capitale avrebbe potuto produrre.
Per quantificare questa differenza rispetto a un ETF, l’ideale sarebbe effettuare lo stesso backtest sull’ETF di iShares.
Purtroppo, quest’ultimo non ha una serie storica altrettanto estesa (gli ETF sono prodotti finanziari relativamente recenti).
Ipotizziamo comunque – per assurdo – che l’ETF esistesse già nel 1985 e avesse ottenuto gli stessi rendimenti del fondo “Capital Group Global Equity Fund (LUX) B (EUR)”, ma con spese annuali di gestione pari proprio allo 0,20%.
Si tratta esclusivamente di un esercizio teorico utile a isolare l’effetto dei costi. Un ETF che replica l’MSCI World e un fondo a gestione attiva possono infatti avere composizione, scelte di investimento e rendimenti diversi.
Quale sarebbe stata la somma totale netta accumulata con un PAC trentennale su questo ETF?
Per rispondere a questa domanda, possiamo procedere in due modi:
- Dalla tabella precedente conosciamo il rendimento annualizzato medio dei PAC trentennali sul fondo “Capital Group Global Equity Fund (LUX) B (EUR)”. Aggiungiamo quindi l’1,45% annuo di risparmio sui costi e calcoliamo la somma finale di un PAC trentennale con un rendimento medio annuale del 7,74% (6,29% + 1,45%). Otteniamo circa 1.609.920 euro, ovvero 371.679 euro in più rispetto alla somma netta media di 1.238.241 euro della classe B.
- Esiste una classe istituzionale del fondo “Capital Group Global Equity Fund (LUX)” denominata “Classe C” (ISIN: LU0115000050).
Le classi istituzionali sono riservate agli investitori istituzionali e possono avere condizioni economiche differenti rispetto alle classi retail dello stesso fondo.
La differenza che ci interessa in questa analisi riguarda proprio le spese correnti. Nella prima versione dell’articolo, e fino a poco tempo fa, quelle della classe C erano pari allo 0,12% all’anno. Al momento di questo aggiornamento, settembre 2026, sono scese allo 0,11% annuo.
La classe C costa quindi oggi 1,54 punti percentuali all’anno meno della classe B, contro una differenza dell’1,53% quando le sue spese correnti erano ancora dello 0,12%.
Quale sarebbe stata, allora, la somma netta media degli stessi 132 PAC se avessimo scelto la classe C?
Vediamo il risultato:
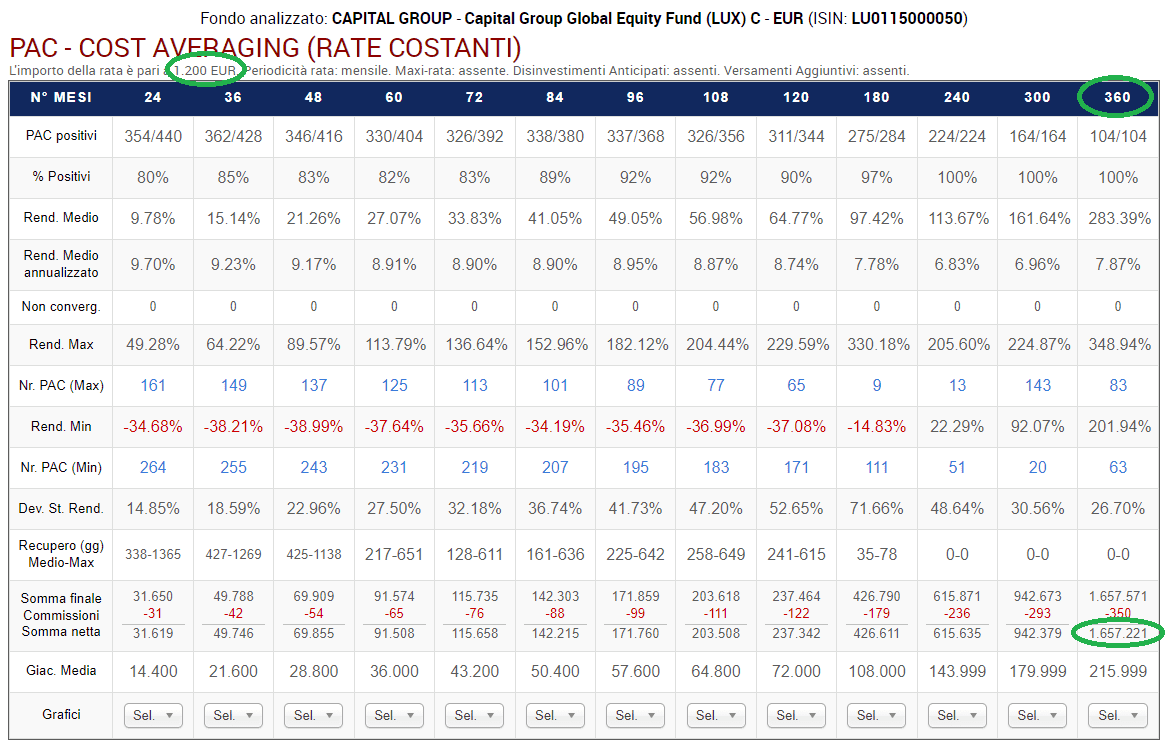
Tutti i 132 PAC trentennali della classe C si sono conclusi con un risultato positivo. Il rendimento medio complessivo è stato del 286,54%, corrispondente a un rendimento medio annualizzato del 7,92%.
La somma finale media è stata pari a 1.671.225 euro e, sottraendo i 360 euro di commissioni, la somma finale netta media è risultata pari a 1.670.865 euro.
Rispetto ai 1.238.241 euro della classe B, la differenza è di 432.624 euro: supera, anche se di poco, l’intero capitale versato nel PAC durante i 30 anni, pari a 432.000 euro.
Il confronto tra le due somme finali rende bene l’idea di quanto il livello dei costi possa incidere quando la capitalizzazione opera per diversi decenni.
Anche per la classe C il risultato medio nasconde una dispersione piuttosto ampia. Il rendimento minimo osservato tra i PAC trentennali è stato del 201,93%, mentre quello massimo ha raggiunto il 348,93%.
Il rendimento medio annualizzato della classe C, pari al 7,92%, supera quello della classe B, pari al 6,29%, di 1,63 punti percentuali.
Possiamo fare qualche riflessione:
- La somma finale dell’ipotetico ETF sarebbe stata probabilmente diversa da quella del fondo “Capital Group Global Equity Fund (LUX)”. Trattandosi di un fondo a gestione attiva, per effettuare un confronto più accurato sarebbe necessario analizzarne in dettaglio la performance rispetto all’indice. Il calcolo precedente sull’ETF resta quindi una simulazione teorica dell’effetto dei costi.
- Sia un fondo a gestione attiva che un ETF azionario globale possono offrire un’elevata diversificazione geografica e settoriale, anche se la composizione effettiva dei portafogli può essere differente. Il PAC aggiunge alla diversificazione “spaziale” anche quella “temporale”, distribuendo l’investimento gradualmente su un periodo esteso (nel nostro esempio, 30 anni). Gli acquisti vengono così effettuati in momenti diversi e a prezzi differenti, riducendo la dipendenza del risultato da un unico momento di ingresso. Ciò non elimina il rischio di mercato.
- 1.200 euro al mese sono una cifra impegnativa, non accessibile a tutti. Se considerassimo un PAC di 120 euro al mese – una somma molto più abbordabile – a parità di tutte le altre condizioni, la differenza finale si ridurrebbe proporzionalmente a circa 43.262 euro.
- Possiamo concludere che un PAC trentennale di 1.200 euro al mese che iniziasse oggi su un ETF azionario globale genererebbe un milione e 670 mila euro circa fra 30 anni? Più di 430 mila euro in più di un fondo azionario globale a gestione attiva in classe retail?
Non possiamo dirlo con certezza. I risultati storici non permettono di conoscere in anticipo il rendimento dei prossimi 30 anni. I backtest descrivono ciò che è accaduto nei periodi analizzati e aiutano a studiare il comportamento dell’investimento in condizioni storiche differenti, senza fornire alcuna garanzia sul futuro. Rendimenti di mercato, valutazioni iniziali, inflazione, fiscalità e composizione degli strumenti potranno produrre risultati anche molto diversi. - In questa analisi non abbiamo considerato altre metriche, come la volatilità e il massimo drawdown, che potrebbero favorire il fondo “Capital Group Global Equity Fund” rispetto all’ETF. Il costo è una variabile importante, ma è solo uno degli elementi che concorrono alla valutazione di uno strumento finanziario.
- La classe istituzionale del fondo “Capital Group Global Equity Fund” è stata particolarmente utile in questa analisi, poiché ha consentito un confronto tra due classi della stessa strategia con costi molto differenti. Il risultato è quindi più pulito di quello che otterremmo confrontando strumenti gestiti con criteri diversi.
È interessante osservare anche come la differenza tra le due classi cresca con il passare del tempo.
Nei primi anni il divario rimane relativamente contenuto; con l’allungarsi dell’orizzonte temporale, invece, l’effetto cumulativo dei costi diventa progressivamente più evidente.
I risultati dei PAC più brevi (2, 3, 4, 5, 6, 7, 8, 9, 10, 15, 20 e 25 anni) si possono confrontare osservando le righe “Somma finale” e “Somma netta” delle due tabelle.
A 2 anni la somma netta media è pari a 31.185 euro per la classe B e a 31.660 euro per la classe C, con una differenza di 475 euro.
A 10 anni le rispettive somme nette medie salgono a 218.195 e 237.884 euro: il divario è già di 19.689 euro.
A 20 anni la classe B raggiunge una somma netta media di 533.217 euro, mentre la classe C arriva a 640.445 euro, con una differenza di 107.228 euro.
A 30 anni il divario sale infine a 432.624 euro.
Questa progressione spiega perché la sola percentuale annua delle spese correnti dica poco sul loro peso effettivo.
Il costo viene espresso su base annuale, mentre il suo impatto economico dipende dalla durata dell’investimento, dall’ammontare del patrimonio e dai rendimenti che il capitale sottratto dalle spese non potrà più generare.
Le spese correnti meritano quindi particolare attenzione: una differenza annua nell’ordine dell’1,5% può apparire contenuta nel breve periodo e diventare molto rilevante dopo diversi decenni.
2. Impatto delle spese correnti in un investimento in un’unica soluzione (PIC)
Passiamo ora all’effetto in euro di una differenza nelle spese correnti su un investimento effettuato in un’unica soluzione (PIC).
Nel PIC tutto il capitale viene investito all’inizio: l’intera somma rimane quindi esposta fin dal primo momento alle variazioni del mercato e alle spese del fondo.
Su un orizzonte molto lungo, l'effetto della capitalizzazione dei costi diventa così ancora più evidente.
Abbiamo perciò condotto le stesse simulazioni sul fondo a gestione attiva “Capital Group Global Equity Fund (LUX)” nelle sue classi B e C: la prima è la classe retail, la seconda quella istituzionale.
Anche in questo caso il periodo storico va da gennaio 1985 a dicembre 2025.
L’investimento simulato è stato di 100.000 euro. Esaminiamo quindi i risultati ottenuti per la classe B (retail, con spese correnti dell’1,65%):
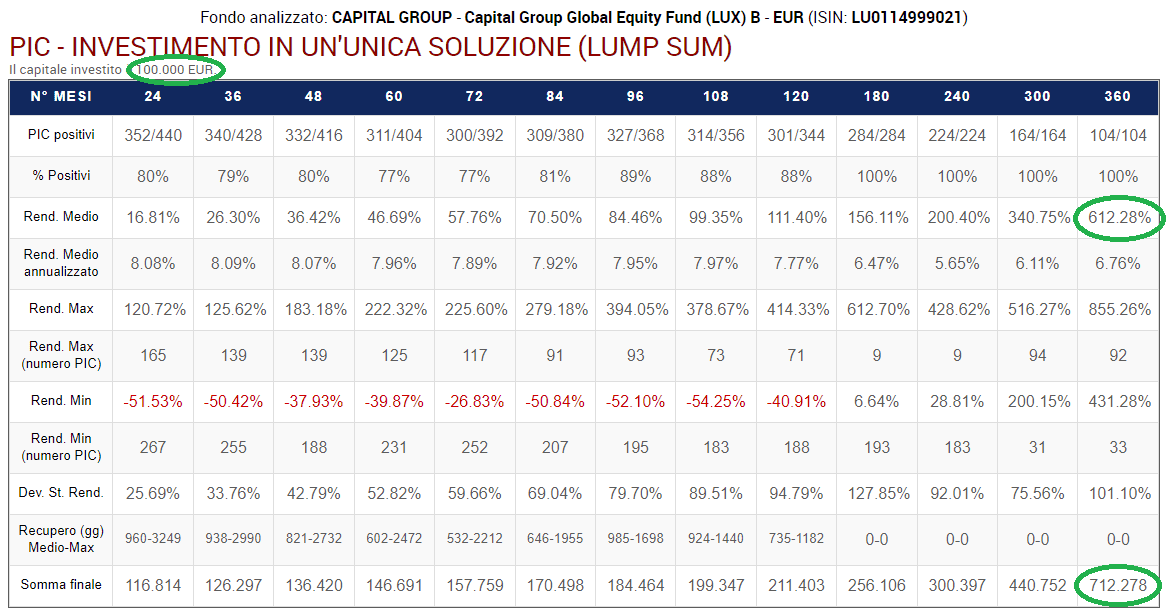
Tutti i 132 PIC trentennali della classe B si sono conclusi con un rendimento positivo.
Il rendimento medio complessivo è stato del 612,32%, corrispondente a un rendimento medio annualizzato del 6,76%.
La somma finale media di un investimento iniziale di 100.000 euro è stata pari a 712.323 euro. Il rendimento minimo osservato tra i PIC trentennali è stato del 431,28%, mentre quello massimo ha raggiunto l’855,26%.
Anche su 30 anni, quindi, il momento di ingresso ha prodotto risultati molto diversi.
Vediamo adesso i risultati della classe C, la cui spesa corrente è oggi pari allo 0,11%: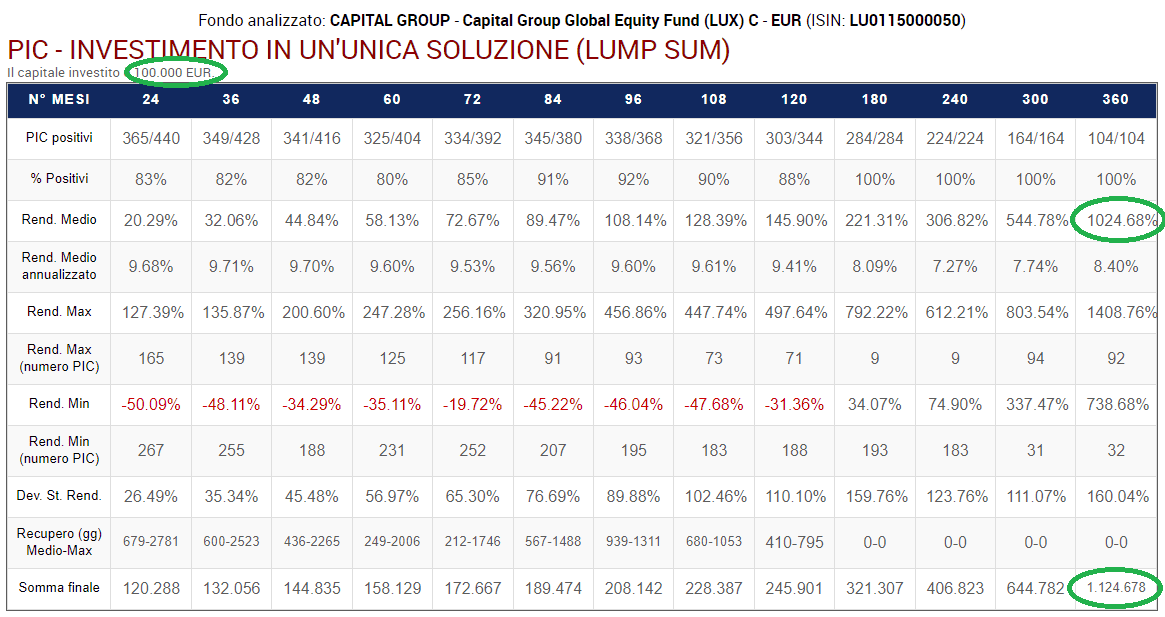
Anche i 132 PIC trentennali della classe C si sono tutti conclusi con un rendimento positivo.
Il rendimento medio complessivo è stato del 1.025,12%, equivalente a un rendimento medio annualizzato dell’8,40%.
La somma finale media è risultata pari a 1.125.117 euro. Il rendimento minimo osservato sui 30 anni è stato del 738,68%, mentre quello massimo ha raggiunto il 1.408,76%.
Come abbiamo già visto per il PAC, nel breve periodo le differenze nelle spese correnti possono apparire modeste. Nel lungo termine il loro effetto può diventare molto più ampio:
- Con la classe C, le cui spese correnti erano dello 0,12% durante il periodo analizzato e sono oggi scese allo 0,11%, un PIC trentennale avrebbe trasformato in media 100.000 euro in 1.125.117 euro (rendimento medio dei 132 PIC pari al 1.025,12%).
- Con l’1,65% di spese correnti, un PIC trentennale avrebbe trasformato in media 100.000 euro in 712.323 euro (rendimento medio di 132 PIC del 612,32%).
A parità di tutto il resto, si tratta di una differenza media di 412.794 euro.
Il divario risalta ancora di più se lo confrontiamo con il capitale iniziale: la differenza finale tra le due classi equivale a più di quattro volte i 100.000 euro originariamente investiti.
I 412.794 euro comprendono sia le maggiori spese sostenute dalla classe B, sia i rendimenti che il capitale assorbito da quei costi non ha più potuto generare negli anni successivi.
Osservando le durate intermedie possiamo seguire la crescita del divario. Dopo 10 anni, la somma finale media è pari a 212.667 euro per la classe B e a 247.398 euro per la classe C, con una differenza di 34.731 euro.
Dopo 20 anni le rispettive somme finali medie salgono a 303.265 e 410.972 euro: il divario raggiunge 107.707 euro.
A 30 anni arriviamo infine ai 412.794 euro osservati in precedenza.
Va ricordato che, specialmente sulle durate più brevi, una gestione attiva può produrre risultati superiori a quelli di una strategia passiva anche sostenendo spese correnti più elevate.
Il livello dei costi, considerato isolatamente, non permette di sapere quale strumento otterrà il rendimento maggiore. Un gestore attivo può generare una sovraperformance sufficiente a compensare costi superiori, anche se la probabilità di riuscirci è bassa.
Se però, nel lungo termine, due strategie producono rendimenti lordi simili, quella con spese ricorrenti inferiori lascia inevitabilmente una quota maggiore di rendimento all’investitore.
Per giustificare costi più elevati, una gestione attiva dovrebbe quindi produrre un rendimento lordo aggiuntivo in grado di compensarli oppure offrire altre caratteristiche ritenute utili dall’investitore: ad esempio, una minore volatilità.
Dal confronto tra PAC e PIC si nota anche un'altra differenza: nel PAC il capitale entra gradualmente e le singole rate rimangono investite per periodi differenti. Nel PIC l’intero capitale è esposto ai costi fin dal primo giorno: la capitalizzazione delle differenze di rendimento può quindi produrre effetti particolarmente ampi nel lungo periodo.
Nessuna delle due modalità è, di per sé, preferibile: PAC e PIC rispondono a situazioni patrimoniali e di propensione al rischio differenti, e comportano una diversa esposizione al timing di ingresso nel mercato.
L’analisi mostra quindi quanto possa essere utile prestare attenzione alle spese correnti degli strumenti finanziari presenti nel proprio portafoglio.
Gli ETF sono uno dei modi per ottenere un'esposizione diversificata ai mercati con spese correnti molto contenute.
I costi vanno comunque valutati insieme alla strategia, all'indice replicato, al rischio, alla diversificazione, alla fiscalità e alla coerenza dello strumento con il proprio orizzonte temporale.

 REGISTRATI


 PRENOTA