Le heatmaps dei Lazy portfolios
- Information
- Aggiornato il 27/03/2022 Blog
«Una buona carta geografica vale più di un lungo discorso».
Anonimo
Una heatmap è una rappresentazione grafica di una matrice di dati attraverso i colori.
Una heatmap offre una panoramica dei dati analizzati e permette di riconoscere con una certa facilità determinati pattern, se presenti.
Qual è la sua utilità nei Lazy portfolios?
Se affiancata dalla cluster analysis, una heatmap aiuta anche a suddividere i dati in gruppi dalle caratteristiche simili.
Il dendrogramma è una rappresentazione grafica simile a un albero stilizzato che permette di visualizzare efficacemente la famiglia di partizioni in funzione dei livelli di distanza.
La cluster analysis e i dendrogrammi ci hanno permesso di raggruppare i Lazy portfolios e i modelli di ottimizzazione in gruppi dalle caratteristiche simili.
Abbiamo costruito le heatmaps di alcune misure statistiche dei Lazy portfolios e dei modelli di ottimizzazione analizzati:
- Rendimento (Return)
- Volatilità (St. Dev.)
- Indice di Sharpe (Sharpe)
- Worst drawdown (Worst D.)
- CVaR (CVaR)
Vediamo quella dei Lazy portfolios in USD relativa al massimo drawdown nel periodo 2010-2020 (il massimo drawdown viene anche detto peggior drawdown):
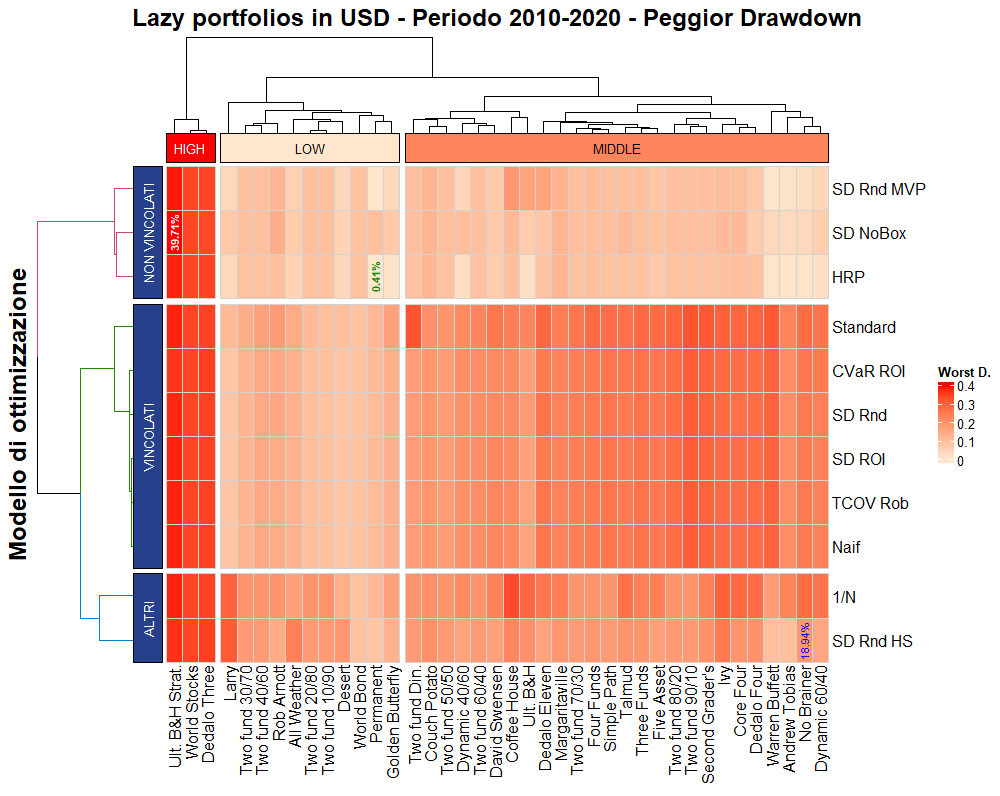
Il portafoglio pigro che ha ottenuto il massimo drawdown è stato l'Ultimate Buy & Hold Strategy ottimizzato con il modello SD No Box (un modello non vincolato): −39,71% dal suo valore massimo nel periodo in esame.
Il minor massimo drawdown è stato quello del Permanent portfolio ottimizzato col modello HRP (Hierarchical Risk Parity, altro modello non vincolato): −0,41%.
Il valore in blu, invece, rappresenta il massimo drawdown mediano, che è stato pari al −18,94% ed è stato ottenuto dal No Brainer ottimizzato col modello SD Rnd HS.
Nella matrice, il rosso più intenso identifica un massimo drawdown più elevato: il massimo drawdown di un investimento è una misura di rischio.
È interessante notare come sia i portafogli pigri che i modelli di ottimizzazione siano stati divisi in 3 gruppi – sia verticalmente (portafogli) che orizzontalmente (modelli), in base alla similarità dei massimi drawdown generati:
- I Lazy portfolios sono stati divisi in High (rischiosità alta, sulla sinistra della heatmap), Middle (rischiosità media, sulla destra della heatmap) e Low (rischiosità bassa, gruppo centrale).
- I modelli di ottimizzazione sono stati divisi in Vincolati (quelli che hanno una libertà di manovra nei pesi degli ETF di ciascun Lazy portfolio pari al ±5% dei valori standard – situati nel centro della heatmap), Non vincolati (quelli liberi di modificare i pesi degli ETF di ciascun Lazy portfolio a piacimento – situati nella parte alta della heatmap) ed Altri (in questo caso – e molto spesso sarà così – rientrano in questo gruppo il modello 1/N, con pesi equidistribuiti, e lo SD Rnd HS, un modello non vincolato che si prefigge di ottimizzare i pesi in funzione del più alto indice di Sharpe stimato).
Non è un caso che i 3 portafogli appartenenti al gruppo ad alto rischio (Ultimate Buy & Hold Strategy, World Stocks e Dedalo Three) siano proprio quelli col 100% di composizione azionaria.
I gruppi sono stati ottenuti per mezzo della cluster analysis. Il dendrogramma al di sopra e sulla sinistra della heatmap permette di capire il livello di dissimilarità tra i gruppi e, all’interno di questi, degli elementi che li compongono.
Le heatmaps sono molto utili: permettono di avere una visione d'insieme della distribuzione di valori di una misura statistica (in questo caso, il massimo drawdown).
Quella appena presentata è una delle numerose heatmaps che verranno discusse nell'articolo sui Lazy portfolios di prossima pubblicazione: analizzeremo le heatmaps delle 5 misure statistiche elencate in precedenza anche (e soprattutto) dei Lazy portfolios in euro relative ai 3 periodi studiati: 1985-2020, 2000-2020 e 2010-2020.

 REGISTRATI


 PRENOTA